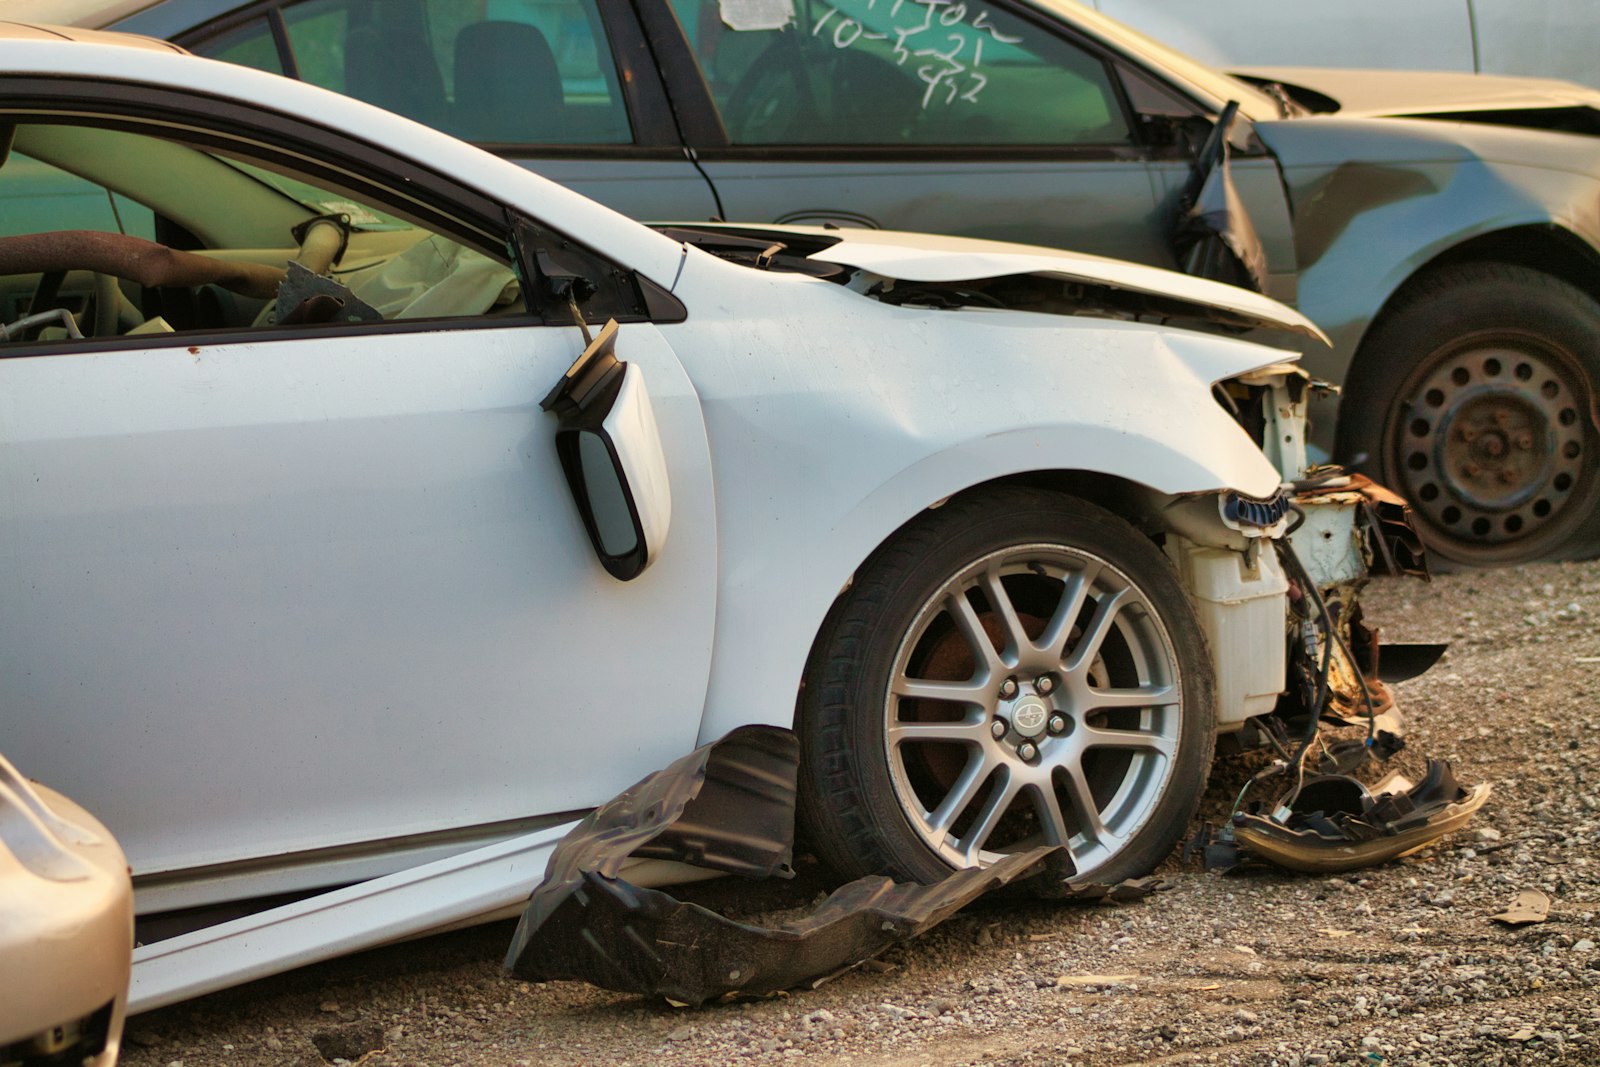
När en krock har gjort reparationen för dyr i förhållande till vad bilen är värd löser försäkringsbolaget in bilen och betalar ut dess marknadsvärde. Marknadsvärdet är vad en likvärdig bil kostar i handeln omedelbart före skadan. Det är inte vad du betalade för bilen och inte priset i en annons. Självrisken dras av, och har du lån på bilen har bolaget rätt att betala till kreditgivaren först. Åldersavdrag drabbar framför allt utrustningen och däcken, och tabellerna för dem skiljer sig mellan bolagen.
Försäkringsbolaget avgör om bilen repareras eller löses in
Villkoren ger bolaget rätt att välja mellan tre sätt att ersätta en skada: reparation, en likvärdig bil eller kontant ersättning. Det står i villkoren hos bland annat Folksam, If, Länsförsäkringar och Trygg-Hansa.
Någon fast procentgräns för när bilen räknas som totalskadad finns inte i de villkoren. Folksam och ICA Försäkring skriver att bilen värderas till marknadsvärdet när den inte är lönsam att reparera i förhållande till det värdet. Bolaget jämför vad reparationen kostar med vad bilen är värd. Kontant ersättning kan du också få om bilen har stulits och inte har kommit till rätta inom 30 dagar.
En skada på din egen bil vid en krock eller en dikeskörning ersätts ur vagnskadan, som ingår i helförsäkringen. Är bilen yngre än tre år kan bilmärkets vagnskadegaranti betala skadan i stället.
Marknadsvärdet är priset för en likvärdig bil före skadan
Grundregeln är att du varken ska vinna eller förlora på skadan. Ersättningen ska därför motsvara vad det kostar att köpa en likvärdig bil i handeln omedelbart före skadan. If skriver att det gäller den allmänna handeln i Sverige.
Ett annonspris är det pris en säljare begär, och en bil med samma modell och årsmodell kan ha gått längre, ha annan utrustning eller vara i sämre skick. Inköpspriset spelar ingen roll heller, eftersom bilen har tappat i värde sedan du köpte den. Folksam, If, Länsförsäkringar, ICA Försäkring och Trygg-Hansa ersätter inte värdeminskning efter en reparation.
Från marknadsvärdet dras självrisken, som är den del av skadekostnaden du själv betalar vid varje skadetillfälle. Är bilen värd 120 000 kronor och vagnskadesjälvrisken 5 000 kronor blir ersättningen 115 000 kronor. Hur självrisken bestäms vid en krock står i genomgången av självrisken i bilförsäkringen.
En ny bil kan ge nyvärde i stället för marknadsvärde
Är bilen helt ny kan villkoren ge nyvärdesersättning, det vill säga en ny bil av samma märke, typ och årsmodell. Då kan du få mer än marknadsvärdet. Vanligtvis krävs att bilen inte är äldre än ett år, att den har körts högst 2 000 mil, att du är den första registrerade ägaren och att reparationen beräknas kosta mer än 50 procent av nypriset.
Gränserna skiljer sig mellan bolagen:
- Folksam: skadan har hänt inom två år från första registreringen och bilen har körts högst 4 000 mil. Har skadan hänt inom ett år och bilen körts högst 2 000 mil ska reparationen beräknas kosta mer än 50 procent av nypriset. Har skadan hänt inom två år och bilen körts högst 4 000 mil ska den beräknas kosta mer än 80 procent av nypriset.
- If: skadan har skett inom ett år från första registreringen, bilen har körts högst 20 000 kilometer och reparationen beräknas kosta mer än 50 procent av nypriset.
- Trygg-Hansa: skadan har skett inom ett år från första registreringen, bilen har körts högst 2 000 mil och reparationen beräknas kosta mer än 50 procent av bilens marknadsvärde.
Alla tre kräver dessutom bland annat att du har ägt bilen oavbrutet sedan den registrerades första gången. Har du köpt en nästan ny bil begagnad får du normalt inte nyvärde.
Åldersavdraget minskar ersättningen för utrustningen
Åldersavdragen i villkoren gäller utrustning och däck. Själva bilen värderas till marknadsvärdet, och när Folksam löser in en bil värderas den inklusive utrustningen. Ersätts utrustningen för sig räknar bolagen olika.
Folksam gör inget avdrag första året efter att utrustningen köptes ny. Därefter dras 10 procent av för varje påbörjat år, högst 80 procent. If har en tabell med en procentsats per föremål och ålder. Hos Länsförsäkringar och Trygg-Hansa används avdragstabellen när marknadsvärdet inte kan fastställas, till exempel när föremålet saknas.
Ta en barnstol som kostade 4 000 kronor ny och som har stulits eller skadats ensam, utan att bilen har lösts in. Hos Folksam gäller räkningen nedan bara då, eftersom barnstolen vid en inlösen ingår i bilens marknadsvärde. Är den två år och tre månader gammal blir ersättningen 3 200 kronor hos både Folksam och If, eftersom avdraget är 20 procent hos båda. Är den i stället sex år och tre månader drar Folksam av 60 procent och betalar 1 600 kronor. Ifs tabell ger 50 procent av nypriset för en barnstol som är sex år eller äldre, och If betalar 2 000 kronor. Hos Folksam dras självrisken av efter åldersavdraget.
Tabellerna skiljer sig också mellan föremål. Ett bilbatteri som är ett år gammalt ger 80 procent av nypriset hos If och 75 procent enligt Trygg-Hansas schablon. Läs tabellen i dina egna villkor innan du räknar på utrustningen.
Slitna däck ger lägre ersättning
Folksam gör avdrag för däckslitage i förhållande till ett nytt däck. Går slitaget inte att visa dras 20 procent av per påbörjat år, högst 80 procent. För däck som är äldre än åtta år, eller vars mönsterdjup understiger det lagen kräver, lämnas ingen ersättning.
När mönsterdjupet är känt skriver Trygg-Hansa av däckens värde med 15 procent per millimeter från det ursprungliga mönsterdjupet. Ett sommardäck med mindre än 2 millimeter och ett vinterdäck med mindre än 3 millimeter ger ingen ersättning. Ifs avdragstabell för däck gäller vid stöld och brand, och vid andra skador ersätts däcken med marknadsvärdet.
Bolaget tar över bilen och har rätt att betala en kreditgivare först
När bilen har lösts in övertar försäkringsbolaget äganderätten till den, om inget annat har avtalats. Vill du behålla den skadade bilen måste du komma överens med bolaget om det. If betalar kontant ersättning bara om bolaget får överta äganderätten senast en månad efter att det har lämnat sitt erbjudande, om inget annat avtalas. Folksam lämnar en totalskadad bil till en bildemonterare som bolaget har miljögodkänt.
Är bilen köpt på avbetalning eller kredit har Folksam och Länsförsäkringar rätt att betala ersättningen till säljaren eller kreditgivaren, upp till det belopp som återstår av skulden. Ersättningen grundas fortfarande på marknadsvärdet, så den blir inte större för att lånet är det.
En leasad bil ägs av leasinggivaren, och då går ersättningen dit. Trygg-Hansa betalar för en operationellt leasad bil högst det bokförda restvärdet, och privatleasade bilar är vanligtvis operationellt leasade.
Du kan begära en oberoende värdering om du inte godtar beloppet
Tycker du att bolaget har värderat bilen för lågt kan du göra en egen marknadsundersökning och visa resultatet för bolaget. Leta efter bilar av samma modell, årsmodell och utrustning som har gått ungefär lika långt.
Kommer ni ändå inte överens kan du enligt villkoren låta en oberoende värderingsperson värdera bilen, vanligen en som är förordnad av Sveriges handelskamrar. Kommer värderingspersonen fram till ett högre värde än bolaget gjorde, betalar bolaget i de flesta fall hela kostnaden. Blir värdet lägre eller lika högt brukar kostnaden delas lika mellan dig och bolaget.
Är bilen nu värd så lite att en totalskada knappt skulle ge något efter självrisken kan det vara dags att sluta helförsäkra bilen.
Senast faktagranskad: 23 oktober 2026
Foto: Josh Sonnenberg via Unsplash